
Perder el empleo no cancela tus deudas, pero sí cambia el orden en que conviene atenderlas. Lo peor que puedes hacer es esconderte del banco: lo mejor es hablar antes del primer atraso, con números reales y una propuesta clara. Esta guía te ayuda a armar un presupuesto de emergencia, usar con cabeza tu liquidación y tu CTS, pedir una reprogramación y conocer tus derechos si te llaman a cobrar.
Puntos clave
- Primero cubre lo básico: vivienda, comida, servicios y transporte. Después, calcula cuánto te queda para las deudas.
- Habla con tu entidad antes de atrasarte. La reprogramación no es automática: la entidad evalúa tu caso y puede aceptar o rechazar.
- Una cuota menor no siempre es mejor: si alargas el plazo, pagas más intereses en total.
- Hasta el 31 de diciembre de 2026 puedes retirar el 100 % de tu CTS por la Ley 32322; no la gastes toda si aún no tienes ingresos.
- Si tienes deudas con SUNAT, existe el aplazamiento y fraccionamiento con Clave SOL (Formulario Virtual 687).
- Dejar de pagar no borra la deuda, pero tampoco te quita derechos frente a cobranzas abusivas.
Paso 1: arma tu presupuesto de emergencia
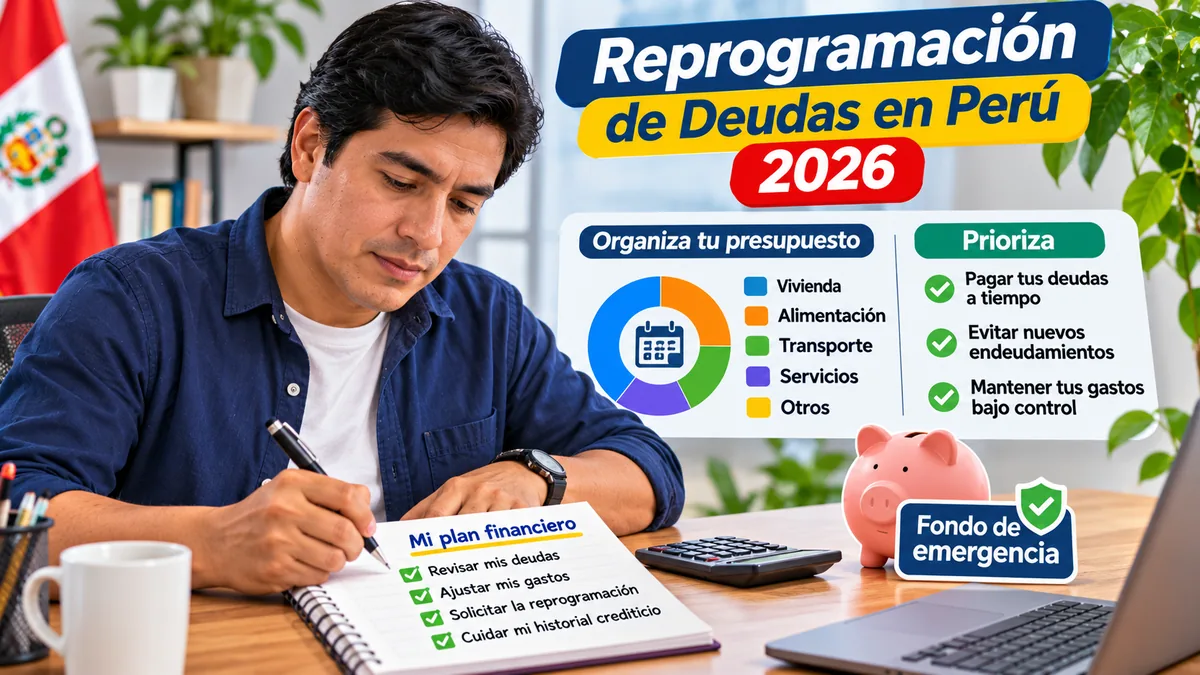
Con ingresos en cero o reducidos, el presupuesto manda. Haz esta cuenta con papel y lápiz o en una hoja de cálculo:
- Suma el dinero que realmente tienes hoy: ahorros, liquidación pendiente, CTS (si decides retirarla) y cualquier ingreso confirmado. No cuentes un trabajo que aún no empieza.
- Anota tus gastos básicos del mes: alquiler o cuota de vivienda, alimentación, servicios básicos, transporte y salud.
- Resta lo básico de lo disponible. Lo que sobra es tu margen para deudas.
- Ordena las deudas por riesgo: primero las que ponen en peligro tu vivienda o tu herramienta de trabajo, luego los créditos de consumo y tarjetas.
- Divide ese margen entre los meses que estimas buscar trabajo. Ese número es lo máximo que puedes comprometer por mes.
| Prioridad | Qué cubrir | Por qué |
|---|---|---|
| 1 | Vivienda, comida, servicios, transporte, salud | Son la base para seguir buscando empleo |
| 2 | Deudas con garantía (casa, vehículo de trabajo) | El incumplimiento puede poner en riesgo el bien |
| 3 | Deudas de consumo y tarjetas | Negocia cuota y plazo antes de atrasarte |
| 4 | Otras deudas (compras a plazo, deudas con terceros) | Pide un calendario de pagos y guarda cada comprobante |
Paso 2: qué hacer con tu liquidación y tu CTS
Al terminar el vínculo laboral deberían pagarte tu liquidación de beneficios sociales (por ejemplo, gratificación y vacaciones truncas) y puedes disponer de tu CTS. Si no te pagan, revisa qué hacer si no te pagan tus beneficios y derechos laborales básicos. Para saber cuánto te toca, calcula tu CTS y revisa cómo funciona la gratificación.
Retirar la CTS puede darte aire para pagar cuotas, pero deja una parte como colchón. Antes de decidir, calcula tu CTS. Si ya sabes que vas a tener meses sin ingresos, decide primero cuánto necesitas para vivir y cuánto para pagar deudas urgentes, y no uses el total en una sola decisión.
Paso 3: cómo pedir una reprogramación al banco o a la caja
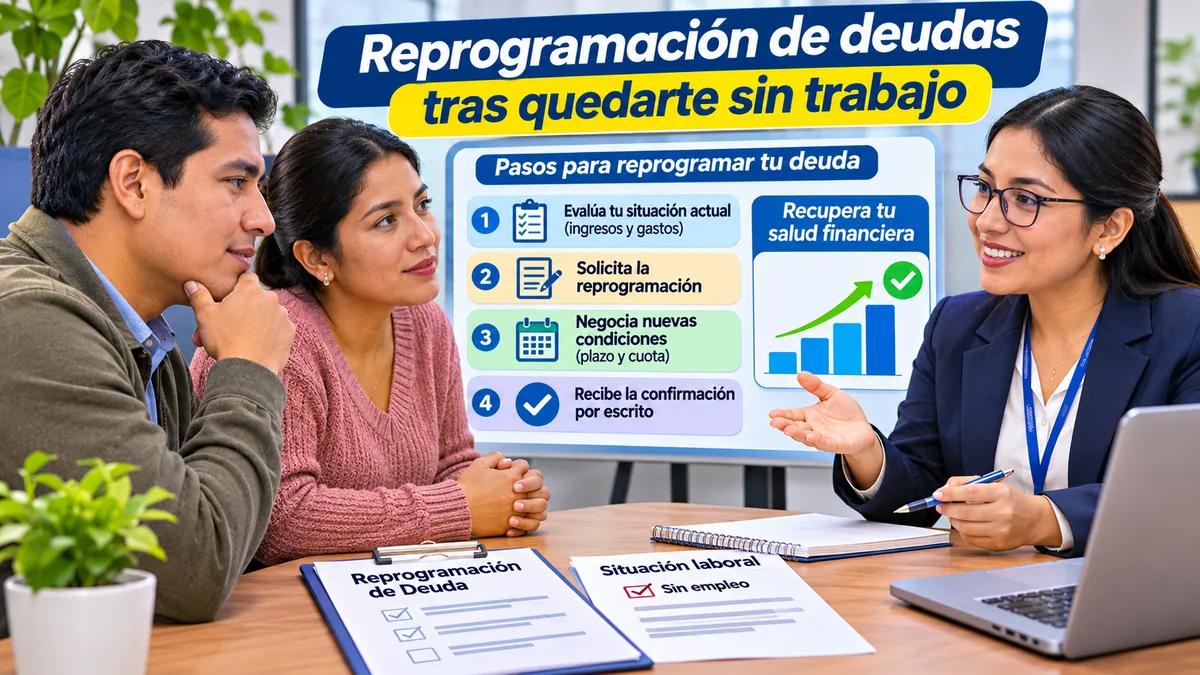
La reprogramación cambia el cronograma de tu crédito (plazo y cuotas) y suele pedirse cuando todavía estás al día. El refinanciamiento modifica las condiciones de una deuda que ya tiene atrasos. En ambos casos la entidad decide: no es un derecho automático.
Qué llevar a tu solicitud
- Estado de cuenta del crédito, con saldo, cuotas pendientes y tasa.
- Tu presupuesto actualizado y la cuota máxima que puedes pagar hoy.
- Documento que acredite tu situación (carta de cese o liquidación), si la tienes.
- Una propuesta concreta: por ejemplo, pagar solo intereses unos meses, ampliar el plazo o cambiar la fecha de vencimiento.
Cómo pedirlo y qué revisar antes de aceptar
- Envía la solicitud por un canal formal (oficina, correo o banca digital) y guarda el cargo.
- Pregunta cuánto tardan en responder y si el crédito seguirá reportado como al día mientras evalúan.
- Si aceptan, pide el acuerdo por escrito, con el nuevo cronograma, la tasa y la TCEA (el costo total anual; mira cómo se calcula en TCEA de préstamos personales). Compara el total que pagarás, no solo la primera cuota.
- Acepta solo si puedes pagar la nueva cuota con ingresos que ya tienes.
Si tienes deudas con SUNAT: aplazamiento y fraccionamiento
Si debes impuestos, SUNAT permite pedir el aplazamiento y/o fraccionamiento de la deuda tributaria (artículo 36 del Código Tributario). La solicitud se presenta en línea con Clave SOL, con el Formulario Virtual 687.
| Opción | Plazo máximo | Detalle |
|---|---|---|
| Aplazamiento | Hasta 6 meses | Difiere el pago de la deuda |
| Fraccionamiento | Hasta 72 meses | Pagas en cuotas mensuales |
| Aplazamiento + fraccionamiento | 6 meses de aplazamiento y hasta 66 de fraccionamiento | Se combinan en una sola solicitud |
Entre las condiciones están haber presentado las declaraciones juradas de la deuda que quieres fraccionar o aplazar y tener domicilio fiscal habido. Los montos mínimos y las garantías dependen de la norma vigente; confírmalos en SUNAT antes de presentar la solicitud.
Qué pasa si dejas de pagar
El incumplimiento tiene efectos concretos: la entidad puede reportar el atraso, tu calificación crediticia puede empeorar y pueden iniciarse gestiones de cobranza o un proceso judicial. Una llamada ignorada no elimina la deuda. Pero sí tienes derechos como consumidor:
- El Código de Protección y Defensa del Consumidor (artículo 62) prohíbe, según Indecopi, hacer visitas o llamadas de cobranza entre las 20:00 y las 07:00 horas o en sábados, domingos y feriados, y contactar a terceros ajenos a la obligación para informarles de tu morosidad.
- Pide por escrito quién es el acreedor actual, cuánto debes y cómo se compone el saldo, sobre todo si tu deuda pasó a un estudio de cobranza.
- Conserva mensajes, cartas y grabaciones. Puedes presentar un reclamo ante la entidad, ante Indecopi o una denuncia ante la SBS (línea gratuita 0800-10840).
- Si recibes una notificación judicial, verifica que sea auténtica y busca asesoría legal sin dejar vencer el plazo de respuesta.
¿Prescribe la deuda a los 5 años?
No hay un plazo universal de «5 años». El Código Civil fija en 10 años la prescripción de la acción personal (artículo 2001, inciso 1), y el plazo se interrumpe, por ejemplo, si reconoces la deuda o te notifican una demanda. Algunos documentos (como ciertos títulos valores) pueden tener plazos distintos. Antes de asumir que una deuda prescribió, consulta con un abogado o con el Poder Judicial.
Cómo formar un fondo de emergencia después de superar la crisis
- Cuando vuelvan a entrar ingresos, destina primero un monto fijo a una cuenta aparte, aunque sea pequeño.
- Primer objetivo: cubrir un mes de gastos básicos. Segundo: ir ampliándolo según tu estabilidad laboral.
- Automatiza el aporte el día en que cobras. Lo que no ves, no lo gastas.
- No lo mezcles con el dinero del día a día ni lo uses para gastos que no sean emergencias.
Mientras tanto, reactiva tu búsqueda de trabajo: revisa las convocatorias de empleo vigentes, saca tu Certificado Único Laboral y, si no tienes experiencia en el rubro, mira trabajos sin experiencia.
Preguntas frecuentes
¿Qué es una reprogramación de deuda?
Es un acuerdo con tu banco o caja para cambiar las condiciones del crédito (plazo, cuotas y fechas) y fijar un nuevo cronograma. La entidad evalúa tu caso y puede aceptar o rechazar la solicitud.
¿El banco me perdona la deuda si me quedé sin trabajo?
No automáticamente. Una condonación solo existe si la entidad la acepta de forma expresa y por escrito. Guarda el documento y revisa qué saldo queda pendiente.
¿Qué pasa si dejo de pagar mis deudas?
La deuda sigue vigente y puede haber cobranza, reporte de atraso y, si el acreedor lo decide, un proceso judicial. Hablar con la entidad antes del atraso te da más opciones.
¿Qué pasa si vendieron mi deuda a un estudio de cobranza?
La cesión no extingue la deuda. Pide por escrito quién es el acreedor, cuánto cobran y cómo calcularon el saldo, y compara con tus estados de cuenta antes de pagar.
¿Debo contestar las llamadas de cobranza?
No estás obligado a hablar por teléfono si no quieres, pero conviene responder por un canal formal. No des claves ni códigos por llamada. Recuerda que hay horarios y prácticas de cobranza prohibidos.
¿Puedo retirar mi CTS si me quedé sin trabajo?
Sí. Y hasta el 31 de diciembre de 2026 la Ley 32322 permite retirar el 100 % de la CTS aunque sigas trabajando. Después, los retiros de libre disposición se limitan a hasta el 50 %.
Esta guía es informativa y no reemplaza la asesoría de un abogado. Para decisiones sobre tu deuda, confirma las condiciones con tu entidad financiera, la SBS, Indecopi o SUNAT.