El Seguro Complementario de Trabajo de Riesgo (SCTR) brinda protección adicional frente a accidentes de trabajo y enfermedades profesionales para los trabajadores comprendidos en actividades de riesgo. Deben distinguirse sus dos componentes: Salud y Pensión. Esta guía se revisó el 13 de octubre de 2026.
Es fundamental aclarar que contar con EsSalud no reemplaza esta obligación legal. El empleador tiene la responsabilidad directa de contratar este seguro de trabajo de riesgo para su personal dependiente, asegurando así una cobertura integral ante imprevistos específicos del puesto.
No todos los trabajadores acceden a los mismos beneficios de forma automática, ya que la afiliación depende estrictamente de la naturaleza de las tareas realizadas. Por ello, este seguro SCTR Perú se convierte en una herramienta indispensable para salvaguardar la integridad física durante el año 2026. Aprender a verificar tu estado de afiliación te permitirá actuar con rapidez y seguridad ante cualquier eventualidad en tu centro de labores.
¿Qué es el Seguro Complementario de Trabajo de Riesgo?
En el sistema de seguridad peruano, el SCTR actúa como un escudo esencial ante accidentes y enfermedades profesionales. Muchas personas se preguntan qué es el SCTR, y la respuesta radica en su función como una cobertura adicional obligatoria para quienes realizan labores con un nivel de peligro superior al promedio.
Este seguro se divide en dos modalidades principales: sctr salud y pensión. Ambas prestaciones buscan garantizar que el trabajador reciba atención médica inmediata y una compensación económica en caso de sufrir un evento adverso durante su jornada laboral.
La obligación se determina según las actividades del Anexo 5 del D. S. N.° 009-97-SA y sus actualizaciones, entre ellas el D. S. N.° 008-2022-SA. También debe revisarse la exposición concreta y el centro de trabajo: puede comprender personal administrativo o de servicios expuesto por su proximidad a unidades de producción, además del personal que ejecuta directamente la actividad.
Para comprender mejor cómo funciona esta protección, es vital diferenciar los alcances de cada modalidad:
- SCTR Salud: Cubre la atención médica, hospitalaria y de rehabilitación necesaria tras un accidente o enfermedad profesional.
- SCTR Pensión: Proporciona una cobertura económica a largo plazo en caso de invalidez o fallecimiento derivado de la actividad laboral.
¿Qué trabajadores deben contar con SCTR?
No basta con llamar peligroso a un puesto ni con identificar el sector por su nombre comercial. Consulta la actividad económica comprendida en el Anexo 5 y las condiciones del centro de trabajo. La revisión debe incluir al personal afecto, su exposición y las labores realmente realizadas.
Es obligación del empleador contratar esta póliza para todo el personal que realice labores dentro de estas áreas. Esta medida garantiza que el trabajador reciba atención médica inmediata y una cobertura económica adecuada ante cualquier eventualidad laboral.
Construcción civil
El sector de la infraestructura es uno de los más expuestos a peligros constantes. Por ello, el sctr construcción civil es un requisito indispensable para cualquier operario, oficial o peón que trabaje en obras de edificación, demolición o mantenimiento de estructuras.
Esta cobertura protege al personal frente a caídas, golpes o accidentes con maquinaria pesada. Es vital que cada trabajador verifique que su empleador haya gestionado este seguro antes de iniciar sus funciones en la obra.
Minería
Debido a la complejidad y peligrosidad de las operaciones extractivas, el sctr minería resulta obligatorio para todo el personal que labora en socavones, tajos abiertos o plantas de beneficio. Este seguro cubre tanto a los trabajadores directos de la mina como a aquellos que brindan servicios de soporte en zonas de riesgo.
Industria y otras actividades de riesgo
Además de los sectores mencionados, existen muchas otras actividades industriales que requieren esta póliza. Esto incluye a empresas de manufactura, plantas químicas, servicios de electricidad y actividades de transporte de materiales peligrosos.
Las cooperativas, contratistas, subcontratistas y empresas que destaquen personal a centros con actividades comprendidas deben revisar las obligaciones de aseguramiento aplicables. La tercerización no elimina la necesidad de protección del personal afecto; verifica quién contrata cada cobertura y la inclusión efectiva del trabajador.
Qué cubre el SCTR en Perú
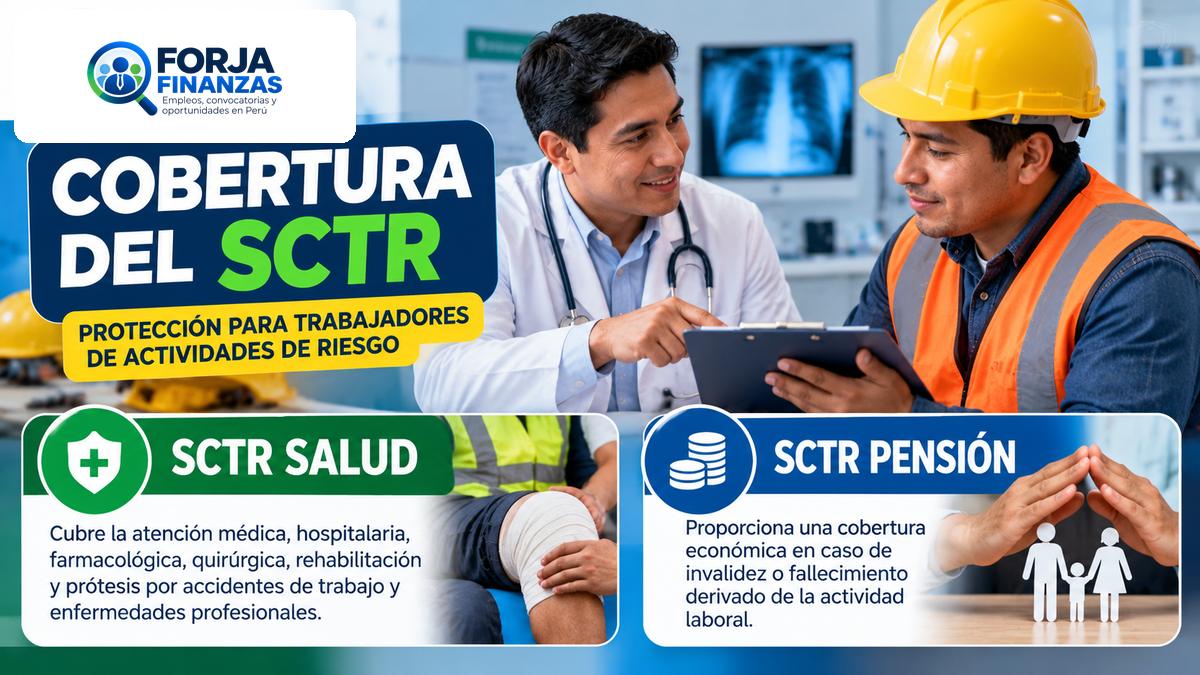
La cobertura SCTR Perú es un mecanismo de protección diseñado para salvaguardar a los trabajadores que desempeñan labores de alto riesgo. Este seguro se divide en dos componentes fundamentales que garantizan tanto la atención médica inmediata como el respaldo económico a largo plazo.
SCTR Salud
SCTR Salud comprende las prestaciones asistenciales por accidentes de trabajo y enfermedades profesionales cubiertos: atención médica, farmacológica, hospitalaria y quirúrgica, hasta la recuperación o el resultado previsto por la normativa. La cobertura requiere evaluar la afiliación, el evento y las condiciones aplicables; no implica que cualquier lesión en cualquier circunstancia esté asegurada.
También comprende rehabilitación, readaptación laboral y los aparatos de prótesis u ortopédicos necesarios conforme al marco aplicable. Estas prestaciones corresponden a SCTR Salud; deben distinguirse de las prestaciones económicas del componente Pensión.
SCTR Pensión
El seguro de pensiones otorga prestaciones económicas cuando el accidente o enfermedad genera una incapacidad permanente o el fallecimiento del trabajador. Estas pensiones buscan proteger el sustento del asegurado y de sus beneficiarios legales ante situaciones críticas.
Las entidades autorizadas, como la ONP o las compañías de seguros privadas, gestionan estas indemnizaciones. La cobertura SCTR Perú también contempla el pago de gastos de sepelio, brindando un alivio financiero a la familia en momentos de duelo.
| Tipo de Prestación | Enfoque Principal | Beneficiarios |
|---|---|---|
| SCTR Salud | Atención médica y rehabilitación | Trabajador afectado |
| SCTR Pensión | Invalidez permanente | Trabajador afectado |
| SCTR Pensión | Sobrevivencia y sepelio | Familiares directos |
Quién debe contratar y pagar el SCTR
Para los trabajadores dependientes comprendidos, el empleador debe contratar y asumir íntegramente SCTR Salud y SCTR Pensión. Debe comprobarse la contratación de ambos componentes; un contrato de salud o una afiliación regular a EsSalud no acredita por sí sola que exista cobertura de pensión.
Cuando intervienen contratistas o empresas de intermediación, solicita que se identifique al empleador que contrata el seguro y se compruebe la protección del personal destacado. Las obligaciones específicas de la empresa principal y de las contratistas deben analizarse según la normativa y el caso concreto.
Para independientes sin vínculo laboral que realicen actividades de riesgo, EsSalud publica una modalidad SCTR Salud con afiliación propia. Su cálculo no debe trasladarse a cualquier producto de pensión o aseguradora. En esa modalidad concreta de EsSalud:
- La base imponible se calcula sobre el 50 % de la UIT vigente.
- Se aplica la tasa correspondiente según el nivel de riesgo de la actividad.
- El trabajador independiente es responsable de gestionar su propia cobertura para cumplir con la ley.
Cómo verificar si tienes SCTR vigente
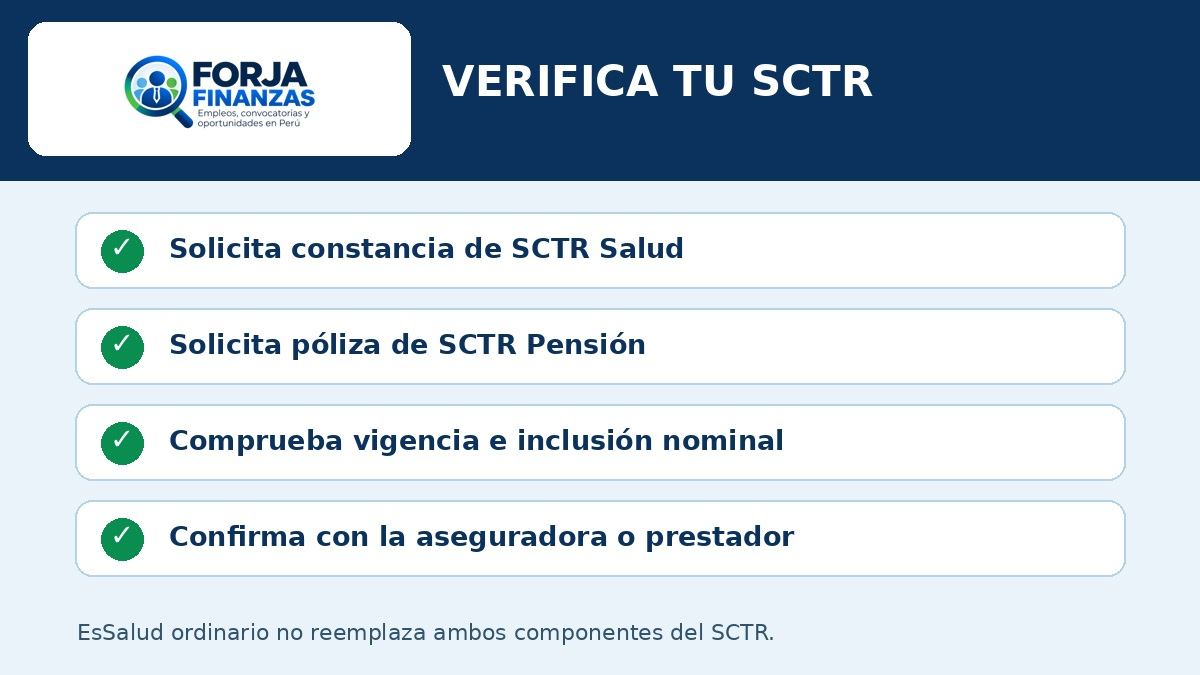
Confirmar tu cobertura de riesgos es un derecho que debes ejercer antes de iniciar labores en cualquier entorno peligroso. Es fundamental que aprendas cómo saber si tengo SCTR para garantizar tu protección ante posibles accidentes o enfermedades profesionales.
Solicita al empleador la póliza o constancia de SCTR Salud y la de SCTR Pensión. Identifica proveedor, número de contrato, vigencia, centro de trabajo y actividad asegurada. Comprueba además que tu nombre y documento estén incluidos en la relación asegurada. Una póliza de la empresa sin esa comprobación no basta para concluir que estás cubierto.
Confirma esa información con cada entidad prestadora o aseguradora por sus canales oficiales. La declaración en T-Registro y los pagos de la empresa pueden servir para contrastar información, pero no son un buscador universal de SCTR para el trabajador ni sustituyen la confirmación de ambos contratos. No compartas claves de SUNAT o datos bancarios con intermediarios.
Si detectas alguna irregularidad, es necesario que lo comuniques al área de Recursos Humanos de inmediato. Mantener tu SCTR vigente es la mejor forma de prevenir desprotección financiera y médica en caso de una emergencia laboral.
| Qué comprobar | Documento o canal | Dato decisivo |
|---|---|---|
| SCTR Salud | Constancia y confirmación del prestador | Proveedor, vigencia e inclusión nominal |
| SCTR Pensión | Póliza y confirmación de ONP o aseguradora | Vigencia, trabajador y actividad cubierta |
| Centro y funciones | Información del empleador | Correspondencia con la labor real |
Qué hacer si sufres un accidente laboral
Ante un accidente laboral SCTR, es vital seguir un protocolo claro para asegurar tu cobertura y bienestar. La rapidez en tu reacción es fundamental para recibir la asistencia médica necesaria sin contratiempos administrativos.
Ante una emergencia, prioriza la atención médica y el traslado seguro. Informa al empleador tan pronto como sea posible, sin retrasar la atención por reunir documentos. Comunica al personal asistencial que ocurrió con ocasión del trabajo. Sigue después el protocolo del prestador contratado; EsSalud publica su propio procedimiento para +Protección y una EPS puede utilizar otro canal.
Para formalizar el proceso, la empresa debe presentar el aviso de accidente de trabajo ante la entidad aseguradora. Este documento es el pilar que permite activar las prestaciones de salud y, si fuera necesario, las pensiones correspondientes. Asegúrate de que los datos registrados sean precisos para evitar demoras en la calificación del siniestro.
La comunicación efectiva entre el trabajador y el área de recursos humanos es clave durante este proceso. Proporcionar detalles exactos sobre el lugar, la hora y las circunstancias del accidente laboral SCTR facilita la gestión del seguro. A continuación, presentamos los pasos esenciales para una atención eficiente:
| Orden de actuación | Acción |
|---|---|
| 1 | Obtener atención médica urgente y traslado seguro |
| 2 | Comunicar lo ocurrido al empleador tan pronto sea posible |
| 3 | Activar aviso y procedimiento del prestador contratado |
| 4 | Conservar constancias y seguir indicaciones médicas y administrativas |
Conserva informes médicos, constancias y datos del accidente. Ayudan a documentar el caso, pero no garantizan por sí solos la aprobación de una prestación. La evaluación de cobertura y de beneficios corresponde a las entidades competentes.
Qué ocurre si una empresa no contrata el SCTR obligatorio
¿Qué sucede realmente cuando una compañía decide omitir la contratación del SCTR obligatorio? El incumplimiento SCTR no es solo una falta administrativa, sino una decisión que expone a la organización a riesgos financieros y legales de gran magnitud.
Sunafil informa que, si el empleador no contrata el seguro exigible o adquiere coberturas insuficientes, puede ser responsable ante EsSalud y ONP por el coste de prestaciones que otorguen al trabajador afectado. No debe afirmarse una responsabilidad automática e ilimitada por cualquier accidente, ni prometer una indemnización específica sin evaluar el caso.
Las consecuencias de esta omisión se dividen principalmente en tres áreas críticas:
- Fiscalización y consecuencias administrativas según la infracción y el régimen aplicables.
- Responsabilidad por costes de prestaciones, cuando corresponda conforme a la normativa.
- Otras responsabilidades que deberán determinarse según los hechos y las vías competentes.
Es fundamental entender que el incumplimiento SCTR no exime a la empresa de sus obligaciones frente a la ley. Mientras que las multas son pagos directos al Estado, la responsabilidad del empleador frente a los trabajadores accidentados es independiente y puede derivar en procesos judiciales prolongados.
Diferencias entre EsSalud, EPS y SCTR
Comprender las diferencias entre EsSalud, EPS y SCTR es vital para cualquier empleado en el país. Muchos trabajadores asumen que su seguro de salud regular cubre cualquier percance, pero esto es un error común que puede generar confusión en momentos críticos.
La afiliación regular a EsSalud o a una EPS corresponde al aseguramiento de salud ordinario y no demuestra que se haya contratado SCTR. Para actividades y trabajadores comprendidos debe verificarse la cobertura adicional específica, tanto Salud como Pensión.
Es importante notar que el SCTR Salud puede ser administrado por EsSalud o por una EPS privada, dependiendo de lo que la empresa haya contratado. Sin embargo, el SCTR Pensión es gestionado por una aseguradora privada o por la ONP, ofreciendo una protección económica a largo plazo ante invalidez o fallecimiento por causas laborales.
El SCTR complementa el aseguramiento ordinario. Sus prestaciones dependen de la afiliación y de que el accidente o enfermedad esté comprendido en la normativa y las condiciones aplicables. No debe prometerse una cobertura idéntica o automática para todo evento ocurrido mientras una persona trabaja.
| Tipo de Seguro | Cobertura Principal | Administrador |
|---|---|---|
| EsSalud / EPS | Enfermedades comunes | EsSalud o EPS privada |
| SCTR Salud | Accidentes de trabajo | EsSalud o EPS privada |
| SCTR Pensión | Invalidez o muerte laboral | Aseguradora o ONP |
Cómo identificar la cobertura antes de aceptar un empleo
¿Sabes cómo verificar tu cobertura de riesgos antes de aceptar un empleo? Antes de firmar cualquier contrato, es fundamental que realices una revisión exhaustiva de las condiciones de seguridad que la empresa ofrece. Tu bienestar físico no es negociable, especialmente en sectores donde el peligro es constante.
Para protegerte adecuadamente, debes realizar una lista de comprobación básica durante la entrevista o el proceso de contratación. Pregunta directamente quién es el empleador responsable de contratar la póliza y qué entidad aseguradora la administra. Es vital conocer la fecha exacta de inicio de vigencia y cuáles son los centros asistenciales autorizados para atenderte en caso de una emergencia.
Si te postulas a un puesto de sctr construcción civil o sctr minería, la exigencia debe ser mayor. Asegúrate de que la empresa declare correctamente tu actividad real y tu remuneración total ante la aseguradora. Un error en estos datos podría dejarte desprotegido ante un accidente grave.
Sigue estos pasos clave para confirmar tu protección:
- Verifica la vigencia: Solicita el certificado de cobertura antes de iniciar tus labores.
- Confirma la actividad: Asegúrate de que el nivel de riesgo declarado coincida con tus funciones reales.
- Consulta los centros médicos: Ten a mano la lista de clínicas afiliadas donde puedes recibir atención inmediata.
- Revisa el pago: Confirma que la empresa esté al día con las primas para evitar suspensiones de cobertura.
Preguntas frecuentes
¿Basta con tener EsSalud? No. La afiliación ordinaria no acredita por sí sola SCTR Salud ni SCTR Pensión. Solicita y verifica ambos contratos cuando tu actividad y exposición estén comprendidas.
¿Puede cubrir un accidente fuera del local? El marco publicado por EsSalud comprende determinados accidentes ocurridos al ejecutar órdenes del empleador aun fuera del centro y horario habitual. Deben evaluarse las circunstancias. El trayecto de ida o regreso ordinario figura entre las exclusiones de esa cobertura.
¿Cómo se acredita la vigencia? Revisa las constancias, fechas, inclusión nominal y actividad asegurada, y confirma con los proveedores. No existe en las fuentes revisadas un buscador universal por DNI que reemplace esa comprobación.
Existen situaciones donde la cobertura no aplica. Conocer las exclusiones SCTR te ayudará a evitar malentendidos sobre tus derechos y obligaciones:
- Actos realizados de forma intencional por el propio trabajador.
- Accidentes provocados por el consumo de alcohol o sustancias estupefacientes.
- Participación en actividades recreativas, deportivas o sociales fuera de la jornada laboral.
- Eventos extraordinarios como guerras, sismos de gran magnitud o actos de terrorismo, salvo pacto en contrario.
¿Todas las lesiones generan una pensión? No. Las prestaciones económicas están sujetas al evento cubierto, la evaluación y los requisitos del componente Pensión. Una atención médica bajo SCTR Salud no implica automáticamente una pensión ni un porcentaje determinado del sueldo.
Conclusión
El seguro SCTR Perú representa una herramienta vital para garantizar la integridad física de quienes desempeñan labores de alto riesgo. Mantener esta cobertura activa es una obligación legal que recae directamente sobre el empleador para proteger a su equipo humano.
Conocer tus derechos del trabajador te permite actuar con seguridad en tu centro de labores. Verifica siempre que tu afiliación esté vigente y comprende los beneficios que ofrecen las pólizas de salud y pensión contratadas por tu compañía.
Priorizar la prevención reduce el impacto de los accidentes y enfermedades profesionales. Mantente informado sobre las normativas vigentes para exigir un entorno de trabajo seguro y respaldado por las instituciones correspondientes como EsSalud o las aseguradoras privadas.
Fuentes oficiales: EsSalud, +Protección SCTR Salud; Sunafil, obligatoriedad y componentes del SCTR; SBS, cobertura SCTR.
Consulta las convocatorias laborales de Forja Finanzas y verifica las condiciones de seguridad y aseguramiento de cada oferta.